
هل يغطي تأمين الأسنان التقويم؟ قواعد تغطية التقويم
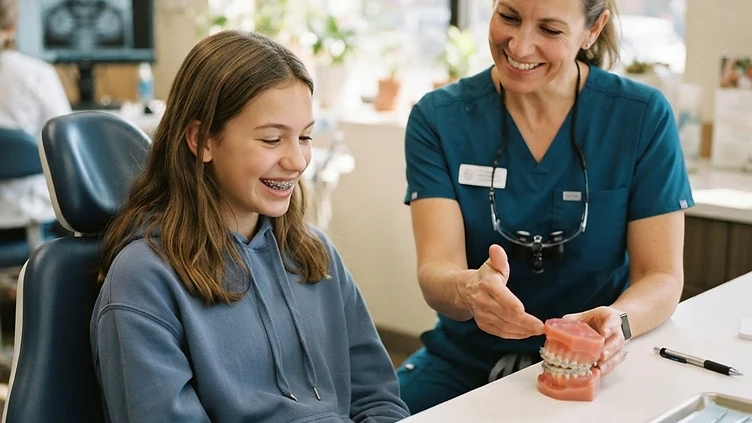
للتقويم حد أقصى مدى الحياة لا سنوي. تغطية الأبناء حتى 19، والمشاركة الشهرية، وفترات الانتظار، وتبديل الخطط أثناء العلاج، والإينفيزلاين، وسداد الباقي بأدوات التوفير.
يصل عرض تقويم الأسنان إلى طاولة المطبخ — عادة عدة آلاف من الدولارات — فأول سؤال تطرحه كل عائلة: هل تحمل تأمينة الأسنان جزءاً من هذا؟ الجواب الصادق: نعم، لكن بشروط لم يقرأها أكثر الناس. فتقويم الأسنان ليس منفعة أسنان عادية؛ بل فئة قائمة بذاتها، بجدول قواعدها الخاص، وحدّها الأقصى الخاص، وقيودها على من يستحق. وفهم هذه القواعد قبل توقيع عقد العلاج هو الفارق بين منفعة تدفع ومفاجأة لا تدفع.
يغطي هذا الدليل: الحد الأقصى مدى الحياة، وتغطية الأبناء مقابل الكبار ولماذا تتوقف خطط كثيرة عند 19، وكيف تُصرف المشاركة عبر أشهر العلاج، وفترات الانتظار وفخ تبديل الخطط أثناء العلاج، والإينفيزلاين والتقويم الشفاف، والتقويم الضروري طبياً وأسنان الأطفال كمنفعة أساسية، ثم أدوات سداد الرصيد الذي يخلفه التأمين خلفه.
التقويم فئة مستقلة في التأمين
توزع خطط الأسنان خدماتها إلى وقائية (تنظيف وفحوص) وأساسية (حشوات وخلع) وكبرى (تيجان وجسور) — ويجلس التقويم بجوارها جميعاً بقواعد منفصلة. فقد تكون الخطة كريمة في كل شيء آخر وشديدة التقنين في التقويم، لأن الحد الأقصى للتقويم مبني بطريقة مختلفة كلياً عن بقية الخطة: هو حد مدى الحياة لا سنوي.
الحد الأقصى مدى الحياة — الرقم الذي يحكم كل شيء
بينما تدفع خطة الأسنان النموذجية حتى حد سنوي يتجدد كل عام، منفعة التقويم صندوق يُصرف مرة واحدة. فمتى دفعت الخطة حدّها التقويمي مدى الحياة نحو علاج عضوٍ ما، انتهت المنفعة — للأبد، بصرف النظر عن السنوات المتبقية من العلاج أو المطالبات اللاحقة. والحدود القصوى الشائعة في سوق الخطط الفردية والصغيرة تقع غالباً بين 1,000 و3,000 دولار، وإن كانت خطط أصحاب العمل قد تتجاوزها، وبعض الخطط الفردية لا تحمل منفعة تقويم أصلاً. وواقع تكلفة العلاج — التي تتراوح عادة في آلاف الدولارات — يعني أن هذا الصندوق يغطي شريحة لا الحالة كلها. فضبط التوقعات من البداية واجب: المنفعة مساهمة في التقويم لا تذكرة مجانية.
الأبناء مقابل الكبار — لماذا تتوقف خطط كثيرة عند 19
تحصر معظم الخطط منفعة التقويم في الأبناء المعالين، والحد عادة بلوغ 19 عاماً: فالعضو الذي يبدأ علاجه في 18 ويبلغ 19 أثناء العلاج قد يواصل اقتضاء مشاركة الخطة، أما الكبير الذي يبدأ علاجاً جديداً فمستبعد غالباً. والسبب تسعيري بحت: تقويم الكبار مكلف ومتوقع، فتستبعده الخطط المسعّرة للعائلات لإبقاء الأقساط منخفضة. وتغطية الكبار موجودة — عادة في خطط أصحاب العمل الأغنى أو كملحق — لكن يجب قراءتها في الشهادة قبل الاعتماد عليها. فأول سؤال للكبير ليس السعر، بل: هل تحتوي شهادتك منفعة تقويم للكبار أصلاً؟
كيف تُصرف مشاركة التقويم فعلاً
الفرق البنيوي الثاني: نصيب الخطة عادة 50% من الرسم التقويمي المسموح، ويُصرف على أقساط عبر أشهر العلاج — لا شيكاً واحداً مقدماً. فحالة 24 شهراً تعني أن نصيب التأمين يصل في نحو 24 دفعة شهرية مربوطة بجدول العلاج، وأي توقف في دفعاتك قد يقطع التدفق. خطط مالياً على هذا الأساس: عرض العيادة ينقسم إلى دفعة أولى، وأقساطك الشهرية، وتدفق التأمين الذي يصل بالتوازي — والحساب لا يستقيم إلا بمراقبة المسارات الثلاثة معاً. واطلب من العيادة جدولاً مكتوباً يبين مواعيد أقساط التأمين المتوقعة بالضبط.
فترات الانتظار والتبديل أثناء العلاج
يحمل التقويم عادة أطول فترة انتظار في الخطة — نحو 12 شهراً من تاريخ السريان قبل قبول مطالبات التقويم — لأن الشركات تعلم أن الناس يسجلون في خطة تحديداً حين يكون العلاج مرتقباً. وهذا بالضبط ما يجعل تبديل الخطط أثناء العلاج خطيراً: الخطة الجديدة تبدأ فترة انتظارها التقويمية الخاصة، وتعتبر الحالة الجارية حالة معروفة مسبقاً، وكثير من الشهادات تستثني الحالات التي بدأت قبل السريان أصلاً. والحد القديم لا ينتقل معك. فالعائلة التي تبدل خطتها في الشهر الثامن عشر من علاج قد تجد المنفعة القديمة ذاهبة والجديدة غير مستحقة بعد — أسوأ ما في الجدولين. فإن كان التبديل لا مفر منه — تغيير عمل أو انتقال — فتحقق كتابياً من بند التقويم في الشهادة الجديدة قبل آخر يوم من الخطة القديمة. ولآليات فترات الانتظار عموماً، يغطيها دليل فترات الانتظار في تأمين الأسنان تفصيلاً، ويشرح دليل الحد السنوي والخصم والمشاركة كيفية عمل حساب بقية الخطة.
الإينفيزلاين والتقويم الشفاف
التقويم الشفاف تقويم: فمتى غطت خطتك التقويم غطت عادة القوالب الشفافة تحت الحد والمشاركة نفسيهما — فمادة الجهاز لا تغير الفئة. المتغير هو العيادة: تُرفع حالات القوالب عادة عبر رموز الفواتير نفسها، لكن بعض العيادات تبيع برامج القوالب خارج التأمين تماماً، كمنتج تجاري بتمويل لا كمطالبة. والتمييز مهم عند التوقيع: إن رفعت العيادة الحالة للتأمين فالحد الأقصى يسري وأقساط الخطة تجري؛ وإن لم تلمس الحالة مطالبة فلا منفعة تُصرف — ولا تُستنزف. اسأل مباشرة: أي مسار ستمشي عليه الحالة، كتابياً.
التقويم الضروري طبياً والمنفعة الأساسية في ACA
استثناءان يخففان جدول القواعد. الأول: بعض الخطط تفرد التقويم الضروري طبياً — الحالات المرتبطة بحالة طبية موثقة كخلل الفك الشديد أو الشق الحلقي أو أمراض المجرى الهوائي — وتعاملها وفق قواعد طبية لا تجميلية، بحدود مختلفة ومتطلبات توثيق مختلفة؛ فالموافقة تسير بالأدلة: سجلات وتصوير وبيان طبيب. الثاني: بموجب قانون الرعاية الميسورة، رعاية أسنان الأطفال منفعة صحية أساسية — فتأمين الأسنان المبيع للأطفال في السوق يشمل التقويم حيث يكون ضرورياً طبياً، بسلخ سنوية على ما قد تدفعه العائلات لا بمنطق الحد التجميلي مدى الحياة. وكلا الاستثناءين لا يغطي المحاذاة التجميلية العادية، لكن كليهما حاضر في الحوار قبل توقيع العقد.
سداد الرصيد الذي يتركه التأمين
بين الحد القديم والمشاركة والدفعة الأولى، تمول معظم العائلات رصيداً حقيقياً. الأدوات، بترتيب استخدامها المعتاد:
- حسابات FSA و HSA: التقويم مصروف مؤهل — فتدفع حصتك قبل الضريبة، ما يعني خصماً فعلياً بحجم شريحتك الضريبية. وحدود مساهمات HSA لعام 2027 هي 4,500 دولار للفرد و9,000 للعائلة، وخطة علاج تمتد على سنتين تقويميتين يمكن توقيتها لتسحب من مساهمات سنتين.
- مصفوفة الدفع من العيادة: معظم عيادات التقويم تمول علاجها بنفسها دون فوائد عبر أشهر العلاج — اسأل عن الدفعة الأولى والقسط الشهري وما يحدث إن طال العلاج.
- عضويات خصم الأسنان: عضوية (ليست تأميناً) تخفض جدول الأتعاب على العرض الكامل للعيادة — وثيق الصلة حين يكون رصيدك هو معظم الحالة. نغطي الموازنات في مقارنة عضويات الخصم بتأمين الأسنان.
- تمويل العيادات وبطاقات الائتمان الطبية: متاحة، لكن اقرأ بنود الفائدة المؤجلة قبل التوقيع — فبنود الفائدة الرجعية أغلى سطر صغير في طب الأسنان كله.
الأسئلة قبل التسجيل وقبل التوقيع
قبل التسجيل في الخطة: هل فيها منفعة تقويم أصلاً؟ وللأبناء فقط أم للكبار أيضاً؟ وما الحد الأقصى مدى الحياة؟ ونسبة المشاركة وفترة الانتظار؟ وهل تستثنى الحالات الجارية؟ وقبل توقيع عقد العلاج: ما الرسم الكلي والنسبة التقديرية للتأمين ومواعيد أقساطه؟ وماذا يحدث لجدول الدفع إن امتد العلاج؟ وما السجلات التي يطلبها المؤمّن لمسار الضرورة الطبية إن كان ينطبق؟ ستة أسئلة في لحظتها الصحيحة تساوي أكثر من أي استئناف بعدها.
قبل أول موعد تقويم — خمس خطوات
قبل أن تحجز الاستشارة: اجمع أي أشعات قديمة أو سجلات أسنان سابقة فتختصر التكاليف التشخيصية. واطلب عرض سعر مفصل الصفوف: الرسم الكلي، والرموز السنية المستخدمة، وما سيُرفع للتأمين وما لا. وخذ رأياً ثانياً للحالات الكبيرة — فخطط العلاج تختلف بين الأطباء اختلافاً معتبراً في النطاق والسعر. وتساءل عن توقيت الحالة عبر سنتين تقويميتين: بدء العلاج قرب نهاية السنة يسمح بسحب أدوات توفير سنتين من FSA و HSA بدل سنة واحدة. وأخيراً وثّق كل اتفاق كتابياً — فذكر الدفعة الأولى والقسط الشهري ومدة العلاج على الورق هو ما يحمي الأشهر اللاحقة. خمس خطوات صغيرة تُدخل العائلة إلى العلاج بميزانية واضحة لا بأرقام متحركة.
كيف نساعد
نقرأ شهادات الأسنان قبل أن توقعها العائلات — بند التقويم، والحد الأقصى، وفترة الانتظار — ونضع خيارات التمويل جنب بعضها مع عرض العلاج، حتى يُتخذ القرار على الورق لا على كرسي العيادة. اتصل بنا على 855-277-7770 أو 469-333-2220، أو اطلب مشورة مجانية عبر موقعنا — وابدأ من صفحة تأمين الأسنان.
تنبيه تعليمي: وكالة أمريكان ميوتشوال للتأمين شركة تأمين مستقلة مرخصة تقدم معلومات تعليمية عامة فقط — وليست مشورة طبية أو قانونية. الحدود القصوى والمشاركات وفترات الانتظار تختلف بين الخطط؛ والأرقام هنا توصف هيكل السوق الشائع وتوضيحية، وشروط شهادتك هي الحاكمة لتغطيتك.